Ratgeber
Offene Ladenkasse 2028: Was sich ändern soll
Nach dem Gesetzentwurf der Bundesregierung dürfen Betriebe mit mehr als 100.000 € Gesamtumsatz ab 2028 keine offene Ladenkasse mehr nutzen. Kleinere Betriebe und Betriebe mit weniger als 12.000 € Barumsatz im Jahr sollen sie behalten dürfen. Für alle, die bei der offenen Ladenkasse bleiben, gelten die heutigen Regeln weiter.
Geprüft im November 2026 anhand des Regierungsentwurfs (Bundestag-Drucksache 21/8867), des § 146 AO und der Merkblätter der IHKs zur Kassenführung. Das Gesetz ist noch nicht beschlossen.
Kurzfassung
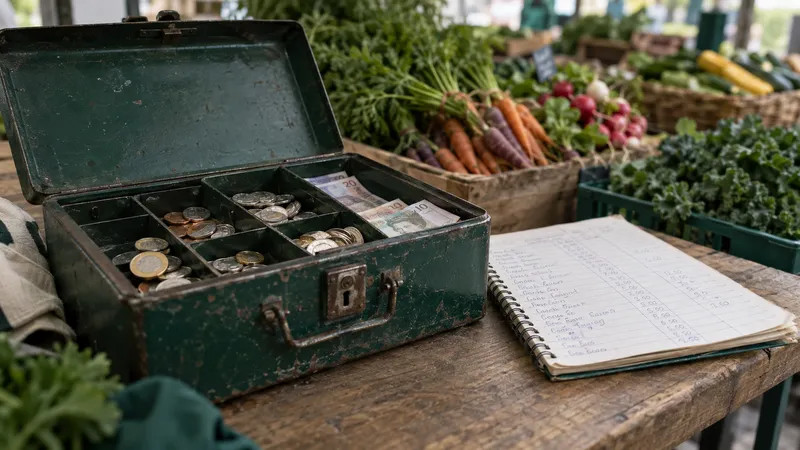
- Was ist eine offene Ladenkasse? Eine Kasse ohne elektronische Aufzeichnung, etwa eine Geldkassette oder Schublade. Die Tageseinnahmen werden per Kassenbericht aus dem gezählten Bestand ermittelt.
- Geplant ab 2028: Wer über den Grenzen liegt, muss eine elektronische Kasse mit TSE verwenden. Die offene Ladenkasse ist dann nicht mehr erlaubt.
- Wer sie behalten darf: Betriebe bis 100.000 € Gesamtumsatz, Betriebe mit weniger als 12.000 € Barumsatz, Betriebe mit Befreiung durch das Finanzamt und Bereiche, die eine noch ausstehende Verordnung ausnimmt.
- Bußgeld: Wer trotz Pflicht bei der offenen Ladenkasse bleibt, riskiert laut Entwurf bis zu 25.000 €.
Wie viele Betriebe es betrifft
Laut Gesetzentwurf gibt es in Deutschland rund 2,2 Millionen Registrierkassen und rund 114.000 offene Ladenkassen. Die Bundesregierung geht davon aus, dass rund 114.800 Kassen neu angeschafft werden müssen. Das Bundesfinanzministerium begründet die Pflicht damit, dass Umsätze bei offenen Ladenkassen leichter verschwiegen werden können.
Wer die offene Ladenkasse ab 2028 weiter nutzen darf
| Fall | Offene Ladenkasse erlaubt? | Grundlage |
|---|---|---|
| Gesamtumsatz bis 100.000 € im Jahr | Ja | § 146b Abs. 1 Satz 1 AO-E |
| Über 100.000 €, aber unter 12.000 € Barumsatz | Ja | § 146b Abs. 1 Satz 2 AO-E |
| Befreiung durch das Finanzamt, z. B. Grenze nur durch einmaligen Verkauf überschritten | Ja, solange die Befreiung gilt | § 146b Abs. 4 AO-E |
| Märkte, Vertrauenskassen, Direktvermarktung | Offen – nur wenn die geplante Verordnung das vorsieht | § 146b Abs. 5 AO-E |
| Über beiden Grenzen, keine Ausnahme | Nein, ab 1.1.2028 bzw. ab 1.7. des Folgejahres | § 146b Abs. 3 AO-E, Art. 101a EGAO-E |
Ob Sie betroffen sind, zeigt der Kassenpflicht-Check.
Diese Regeln gelten heute – und weiter
Wer die offene Ladenkasse behalten darf, muss sie so führen wie bisher. Die wichtigsten Anforderungen im Überblick:
- Täglich festhalten: Kasseneinnahmen und -ausgaben sind täglich aufzuzeichnen (§ 146 Abs. 1 AO). Sammeln und später eintragen ist nicht erlaubt.
- Einzelaufzeichnung oder Ausnahme: Grundsätzlich ist jeder Verkauf einzeln aufzuzeichnen. Nur beim Verkauf von Waren an viele unbekannte Kunden gegen Bargeld darf darauf verzichtet werden. Laut IHK Köln ist diese Ausnahme eng auszulegen.
- Kassenbericht: Gilt die Ausnahme, ermitteln Sie die Tageseinnahmen rückwärts aus dem gezählten Bestand: Kassenendbestand minus Bestand des Vortags, minus Einlagen, plus Ausgaben und Entnahmen. Der Bestand muss täglich wirklich gezählt werden.
- Kassensturzfähigkeit: Ein Prüfer muss jederzeit den Soll-Bestand laut Aufzeichnung mit dem Geld in der Kasse vergleichen können, zum Beispiel bei einer unangekündigten Kassen-Nachschau.
- Zählprotokoll: Gesetzlich nicht vorgeschrieben. Den Bestand müssen Sie aber täglich wirklich zählen. Ein Zählprotokoll mit Münzen und Scheinen ist dafür ein guter Nachweis (unsere Empfehlung).
Neu nach dem Entwurf: Eine Kassen-Nachschau soll künftig nicht nur Ihr eigenes Finanzamt machen dürfen, sondern jedes Finanzamt, in dessen Bezirk Sie verkaufen – zum Beispiel am Marktstand, auf dem Weihnachtsmarkt oder auf einer Messe.
Wenn Sie umsteigen müssen
Mit der Kassenpflicht fällt auch die Ausnahme von der Einzelaufzeichnung weg: Wer eine elektronische Kasse verwenden muss, muss jeden Verkauf einzeln erfassen. Dazu kommen Pflichten, die heute schon für elektronische Kassen gelten:
- zertifizierte TSE und Datenexport nach DSFinV-K,
- Mitteilung der Kasse an das Finanzamt über Mein ELSTER innerhalb eines Monats nach Anschaffung und nach Außerbetriebnahme, ab 2028 auch beim TSE-Wechsel,
- ab 2028 elektronischer Beleg für jeden Verkauf, Papier nur auf Wunsch des Kunden,
- eine Verfahrensdokumentation zur Kasse.
Praktische Schritte für 2027
- Zahlen 2026 klären: Gesamtumsatz und Barumsatz aus Ihren Aufzeichnungen ablesen.
- Ausnahme prüfen: Liegt der Barumsatz unter 12.000 €, oder kommt eine Befreiung in Frage? Fragen Sie Ihre Steuerberatung.
- Kasse auswählen: Mit der Checkliste zur Kassenauswahl Angebote vergleichen. Achten Sie auf digitale Belege.
- Umstieg planen: Einen ruhigen Monat wählen, Artikel und Preise anlegen, Personal schulen.
- Alte Unterlagen aufbewahren: Kassenberichte und Kassenbuch bleiben aufbewahrungspflichtig.
Häufige Fragen
Ist die offene Ladenkasse ab 2028 verboten?
Nicht für alle. Nach dem Entwurf entfällt sie nur für Betriebe mit mehr als 100.000 € Gesamtumsatz und mindestens 12.000 € Barumsatz im Jahr (oder ganz ohne Bargeld), soweit keine Ausnahme greift. Das Gesetz ist noch nicht beschlossen.
Muss ich mit offener Ladenkasse einen Bon ausgeben?
Nein. Die Belegausgabepflicht nach § 146a AO gilt nur für elektronische Kassen. Auf Verlangen haben Kunden aber Anspruch auf eine Quittung (§ 368 BGB).
Darf ich freiwillig zu einer elektronischen Kasse wechseln?
Ja. Dann gelten für Sie aber alle Pflichten einer elektronischen Kasse: TSE, Einzelaufzeichnung, Mitteilung an das Finanzamt und ab 2028 der digitale Beleg.
Reicht eine Kassenbuch-App statt Geldkassette?
Ein digitales Kassenbuch ersetzt keine elektronische Kasse mit TSE. Elektronische Kassenberichte sind nach Angaben der IHK München zulässig, wenn die Software die GoBD erfüllt. Ob ein Programm als elektronisches Aufzeichnungssystem gilt, sollten Sie mit Ihrer Steuerberatung klären; die Wirtschaftsverbände fordern hier eine klare Definition im Gesetz.
Wann endet die Pflicht, wenn mein Umsatz sinkt?
Laut Entwurf mit Ablauf des zweiten Kalenderjahres in Folge, in dem die Voraussetzungen nicht mehr erfüllt sind. Danach dürften Sie wieder eine offene Ladenkasse nutzen. Ob dafür eine der beiden Grenzen reicht oder beide unterschritten sein müssen, ist im Entwurf nicht eindeutig. Die Begründung verlangt beides.
- Deutscher Bundestag: Drucksache 21/8867, Gesetzentwurf der Bundesregierung, § 146 und § 146b AO-E, § 146d Abs. 1a AO-E, Erfüllungsaufwand und Begründung (2. November 2026, abgerufen November 2026)
- § 146 AO – Ordnungsvorschriften für die Buchführung und für Aufzeichnungen (abgerufen November 2026)
- § 146a AO – Elektronische Aufzeichnungssysteme (abgerufen November 2026)
- IHK Köln: Anforderungen an die Kassenführung (abgerufen November 2026)
- IHK München: Kassenbuchführung (abgerufen November 2026)
- Bundesfinanzministerium: Digitale Kassen und das Ende der Papierbons (23. September 2026, abgerufen November 2026)
- Oldenburgische IHK: Pläne zum Kassengesetz (abgerufen November 2026)